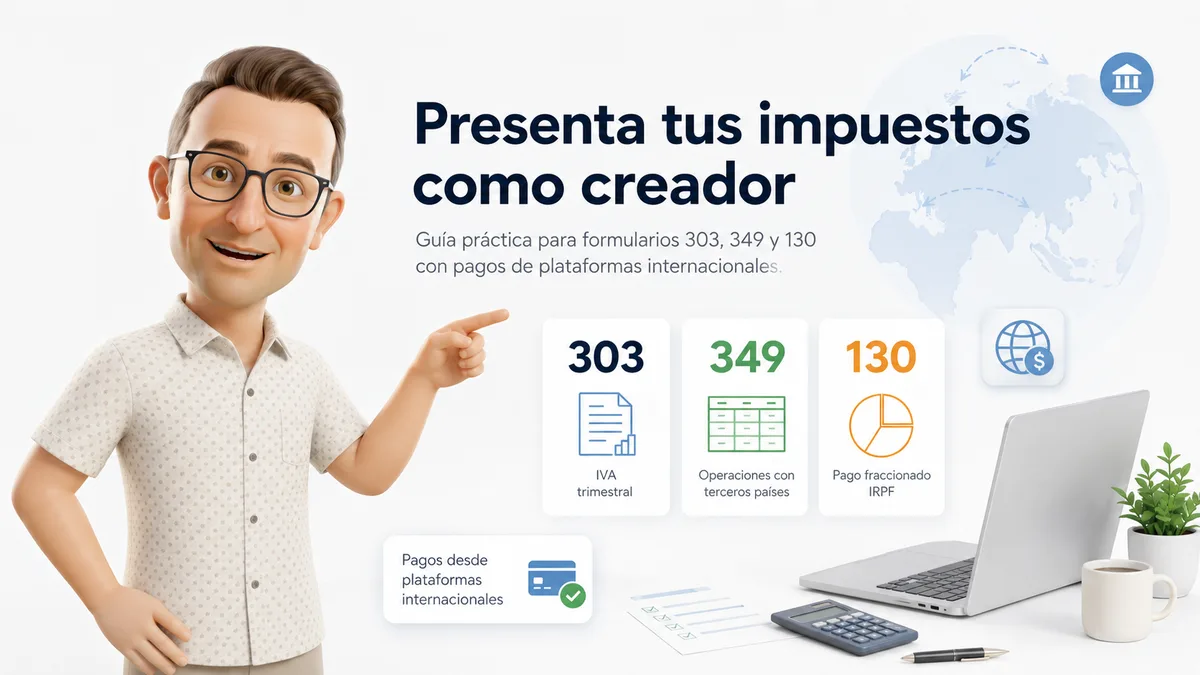
Cuando un creador de contenido recibe sus primeros ingresos de una plataforma internacional, deja de ser solo un proyecto y se convierte en una actividad económica real con obligaciones fiscales concretas. La noticia explica de forma práctica cómo funcionan los modelos 303 (IVA), 349 (operaciones intracomunitarias) y 130 (pago fraccionado del IRPF), que son los tres documentos que un pequeño negocio digital debe presentar cada trimestre. Para el módulo de Comercio y Marketing, este caso conecta directamente con la gestión económica de una actividad comercial: no basta con crear y vender contenido, también hay que saber por dónde pasan esos ingresos y cumplir con la normativa, algo esencial para que cualquier emprendimiento digital sea sostenible. Es un buen ejemplo para trabajar en clase cómo el ciclo comercial completo incluye desde la estrategia de captación hasta la correcta gestión fiscal de los ingresos obtenidos.
📚 La presentación trimestral de los modelos 303, 349 y 130 por un creador de contenido que percibe ingresos de una plataforma internacional constituye un ejemplo directo de tareas administrativas realizadas telemáticamente con organismos públicos de ámbito nacional e internacional, eje del criterio de evaluación e del RA5.
Uso en el aula
Pregunta para el aula: ¿Qué trámite o documento electrónico puede verse afectado por «Los modelos 303, 349 y 130 para pequeños creadores de contenido» en una operación internacional?